股价大幅下滑,运动控制龙头雷赛智能的估值还合理吗?——基于网络技术服务视角的分析

运动控制领域龙头企业雷赛智能(002979.SZ)股价出现大幅下滑,引发市场对其估值合理性的广泛讨论。本文结合网络技术服务的发展背景,从基本面、行业趋势与估值水平三个维度展开分析。
一、股价下滑的背景与原因
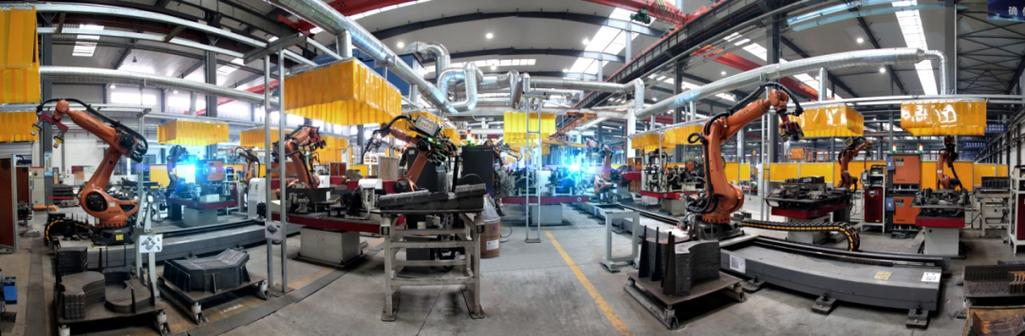
雷赛智能主营运动控制核心部件(控制器、驱动器、电机等),下游覆盖锂电、光伏、3C制造、物流自动化等领域。股价大幅回调主要受三重因素影响:其一,下游制造业资本开支放缓,新能源相关设备需求增速回落,公司营收与利润承压;其二,行业竞争加剧,价格战压缩毛利率;其三,市场对高估值成长股的偏好降温,资金转向防御性板块。
二、网络技术服务对运动控制行业的影响
网络技术服务(工业互联网、边缘计算、云平台、5G专网等)正在重塑运动控制行业的价值链条。一方面,设备联网与数据采集需求提升,推动控制器从单一执行单元向“控制+通信+算法”一体化演进,雷赛智能在总线技术(EtherCAT等)和驱控一体化产品上的布局具备卡位优势;另一方面,网络技术服务使得远程运维、预测性维护成为可能,软件与服务的附加值占比有望提升,为企业打开第二增长曲线。但需注意,这一转型尚处于早期,短期内难以完全对冲硬件需求波动。
三、估值合理性分析
从市盈率(PE)角度看,雷赛智能股价回调后估值已从高位明显回落,逐步接近历史中枢水平。横向对比同业,其估值仍略高于传统工控企业,但低于纯软件与工业互联网标的,反映了市场对其“硬件+网络服务”转型的溢价预期。从PEG角度,若未来三年净利润复合增速能维持在20%左右,当前估值具备一定支撑;但若下游需求持续低迷,则存在进一步消化估值的压力。
四、结论与风险提示
雷赛智能股价大幅下滑后,估值系统性风险已有所释放,但“合理”与否取决于两个关键变量:一是下游制造业景气度何时企稳回升;二是网络技术服务相关业务能否兑现为实质性收入与利润贡献。投资者应关注公司季度订单变化、毛利率走势及工业互联网产品落地进展。风险提示:宏观经济下行、行业竞争超预期、技术迭代不及预期。本文不构成投资建议。】
如若转载,请注明出处:http://www.tzffp.com/product/41.html
更新时间:2026-11-05 14:59:51